 |
 |
||
A expansão da Saúde Suplementar Não Regulada pela ANS
0453 – 25/01/2026
Ref.: Cursos Profissionalizantes em Gestão da Saúde, e Geografia Econômica da Saúde no Brasil
Gaps do SUS e da ANS fortalecem o financiamento da saúde pública e privada não regulada
(*) todos os gráficos e ilustrações são partes integrantes do Estudo Geografia Econômica da Saúde no Brasil e do material didático do Programa Cursos Profissionalizantes em Gestão da Saúde, e das consultorias da Escepti
Este gráfico fantástico demonstra a evolução do número de estabelecimentos com leitos no Brasil entre 2017 e 2025:
· O número de estabelecimentos que têm leitos no SUS não evoluiu, e quando o SUS tem gaps, gera oportunidade de negócios para a saúde privada;
· Prova: o número de estabelecimentos com leitos na saúde suplementar cresceu mais de 25 %;
· O gráfico não é do número de leitos ... é o de número de estabelecimentos que têm leitos;
· Vamos deixar a expansão de leitos para outro texto !
Quem olha este gráfico inadvertidamente pensa na saúde suplementar regulada pela ANS:
· A saúde suplementar que tem vínculo com operadoras de planos de saúde reguladas pela ANS;
· E se engana ao pensar que este crescimento é “deste mundo”;
· O maior crescimento que a saúde privada tem experimentado é “de outro mundo” – o que não tem a ver com as operadoras reguladas pela ANS ... o que chamamos de saúde suplementar não regulada.
O ano começa com a oportunidade de promover cursos pela Fundação Faculdade de Medicina para seus parceiros comerciais, demanda que surgiu de um profissional que atua na área de gestão da saúde da Marinha do Brasil.
Os serviços de saúde que atuam na saúde suplementar, privados e públicos, que não se vinculam às operadoras de planos de saúde já vêm há algum tempo intensificando ações para incrementar negócios junto à saúde suplementar não regulada pela ANS, porque a regulada vai na forte diretriz de verticalização, concentrando cada vez mais a assistência “para dentro das quatro paredes da operadora” ... quatro paredes que vão ficando cada vez mais distantes umas das outras com a expansão da verticalização, se é que me entende.
Ainda temos um contingente muito pequeno de gestores da saúde que entendem a dinâmica da saúde suplementar não regulada, e o que é mais curioso é que o desconhecimento não se limita aos que atuam somente na regulada ... é fato que uma boa parte, senão a maioria, dos que atuam na própria saúde suplementar não regulada tem dificuldade de dominar o cenário em que ela se insere ... o cenário em que eles estão inseridos.
Ministrar estes cursos é um privilégio, especialmente neste caso em que boa parte das turmas é formada por profissionais que atuam nas forças armadas, que “se obrigam a atuar” na área da saúde e, naturalmente como não é o foco das forças armadas, se utilizam de parceiros para suplementar suas necessidades de assistência para os servidores das corporações.
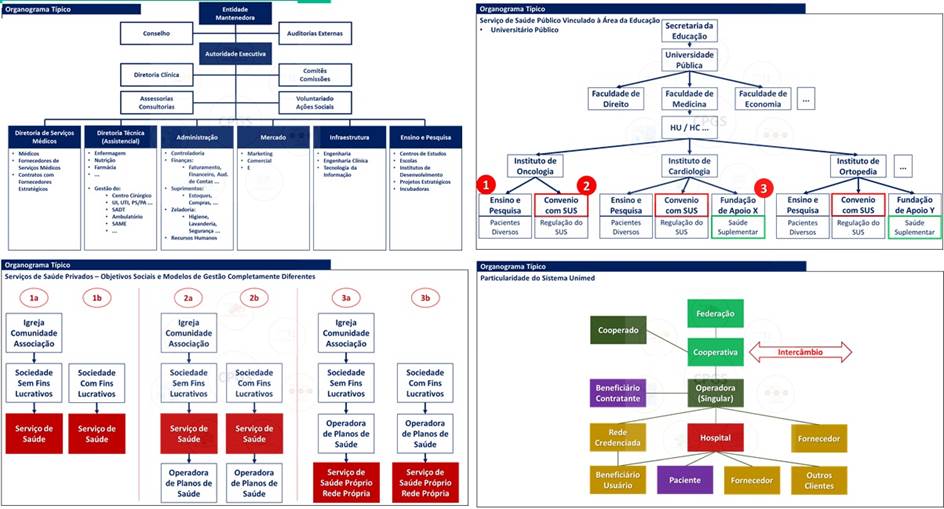
É bem evidente que quando tratamos de saúde nas forças armadas não estamos falando de SUS ... e tampouco estamos falando de instituições que são reguladas pela ANS, não é verdade ... quando falamos de forças armadas as pessoas entendem rapidamente que existe um mercado de saúde suplementar que não é regulado pela ANS.
Mas as forças armadas, instituições gigantes, são apenas “um grãozinho de areia na praia” em relação ao tamanho da saúde suplementar não regulada.
O gráfico ilustra, em termos de recursos financeiros que são movimentados nos 3 sistemas de financiamento, o tamanho de cada um dos sistemas. Não representa o “tamanho físico” que é algo que ainda não conheci método minimamente seguro para medir, mas representa “o tamanho do dinheiro movimentado” que temos método minimamente seguro para tabular !
A saúde suplementar não regulada pela ANS vai se crescendo cada vez mais, trazendo um número cada vez maior de atores de instituições que aportam modelos de negócios tradicionais e ao mesmo tempo outros completamente disruptivos.
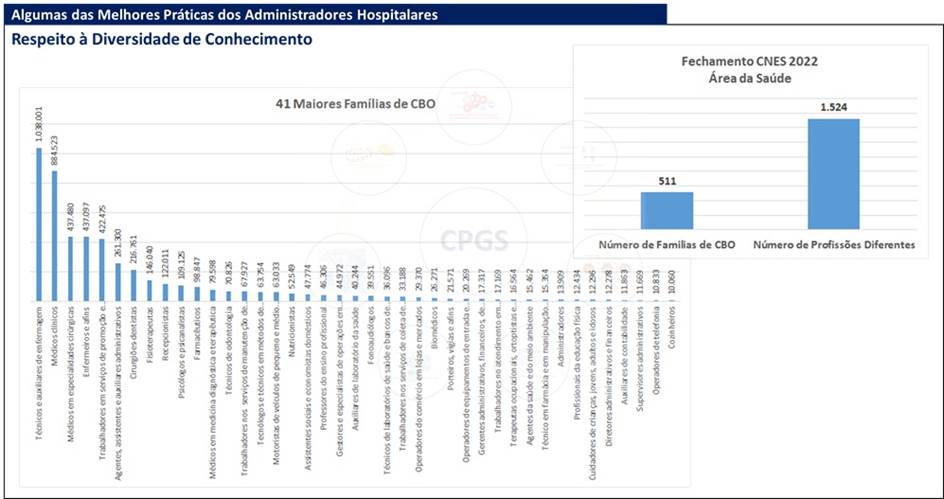
Já há alguns anos a saúde suplementar regulada pela ANS está estagnada:
· Existe um limite estabelecido pela prática no Brasil que demonstra que o “tamanho físico” da saúde suplementar regulada pela ANS é +/- 1/4 da população brasileira;
· No “gabarito utilizado” atualmente definido pela ANS para permitir que empresas operem planos de saúde no Brasil apenas 1 a cada 4 brasileiros têm a chance de ter um plano de saúde “do tipo regulado pela ANS” !
· Quem não utiliza o SUS e tem condições de pagar pela saúde privada, ou mesmo não tem condições para bancar mas acabam sendo obrigados a “consumindo o produto saúde”, faz parte de um grupo muito maior que este 1/4 da população brasileira, e que inclusive inclui estes ~50 milhões de brasileiros privilegiados que têm plano de saúde !!
Com isso o volume de operadoras vem reduzindo gradativamente, como demonstra o gráfico, mas o volume de estabelecimentos de saúde que atuam na saúde privada vai se multiplicando ano após ano.
Os servidores das forças armadas, por exemplo, não estão neste rol de ~50 milhões de brasileiros que têm plano de saúde de operadora regulada pela ANS e, dentro das limitações financeiras que qualquer instituição possui, e as forças armadas não são diferentes, têm acesso a saúde fora do ambiente SUS.
A única ação conhecida da ANS que pode aumentar significativamente o volume de beneficiários de planos de saúde é de “desfecho duvidoso”:
· Se refere a regulamentação de planos ambulatoriais que só dão cobertura a consultas e exames;
· Até já existe plano de âmbito ambulatorial regulamentado pela ANS, mas no caso de alguma emergência o plano deve atender, e as próprias operadoras “ficam na defensiva” para oferecer ao mercado de forma ampla;
· O que está sendo desenhado pela ANS é para “competir” com os cartões de desconto, onde na prática nenhuma cobertura existe além da consulta, exame ou procedimento específico ... é somente um “acordo de preços para atendimentos particulares”;
· Se o plano da ANS vingar, trará parte de uma parcela estimada dos ~60 milhões de associados de cartões de descontos e outros meios de pagamento da saúde suplementar não reguada para dentro da saúde suplementar regulada.
Mas o desfecho é duvidoso porque as empresas de cartões de desconto e meios de pagamento ... a dinâmica de associação ... os produtos ... são muito variados ... tem desde algo parecido com “Uber compartilhado”, até algo parecido com “viagem de turismo em transatlântico”, se é que me entende !

Mas que não haja mal entendimento sobre o assunto:
· “A galinha dos ovos de ouro” dos planos de saúde continua muito bem, graças a Deus !
· A saúde suplementar regulada está longe de estar em crise, muito pelo contrário.
Diferente do gráfico anterior que demonstra queda no volume de operadoras:
· Este gráfico demonstra a espetacular expansão do “volume de dinheiro” que passa pelas operadoras de planos de saúde;
· Para operadoras, o mercado está aquecidíssimo, embora o volume de beneficiários esteja “meio que estagnado”, o volume de dinheiro não para de crescer !!
Tem gente que olha somente para o gráfico de baixo que demonstra que a “margem contábil de lucro” das operadoras vem caindo, o que é fato, diga-se de passagem:
· Mas é fato que a margem entre o dinheiro arrecadado (receita de contraprestação) e o dinheiro gasto na assistência (despesa assistencial) demonstrado no gráfico de cima está aumentando;
· Demonstrando que o produto plano de saúde, apesar da regulação cada vez mais rígida, está cada vez mais viável ... o produto é inquestionavelmente fantástico;
A margem da operadora, e não do produto, demonstra a complexidade da análise de um mercado que “mistura” operadoras com e sem fins lucrativos, com e sem DNA assistencial, de micro, pequeno, médio e grande portes ... dentro de uma única regulação que tem muita dificuldade em estabelecer regras que sejam adequadas para todas:
· Tem operadora que não visa lucro, portanto não é exigido que tenha margem ... apenas que se mantenha viável ... o produto tem que dar lucro para que a operadora subsista, e não para pagar o “jatinho particular do dono”;
· Tem operadora que realmente não está sabendo aproveitar a oportunidade do mercado ... não tem estrutura de gestão adequada, ou não tem isso como objetivo social;
· Tem operadora que tem contabilidade criativa ... sabemos do que estamos falando ao citar isso não é mesmo ?
Vamos combinar: tem de tudo !!!! ... como em qualquer segmento de mercado que movimenta tanto dinheiro como a saúde movimenta, temos uma infinidade de cenários que “se confundem” nas visões generalistas !
O fato é que a saúde suplementar regulada é sustentada pelas empresas que contratam planos de saúde para seus funcionários – temos uma saúde suplementar praticamente de planos coletivos empresariais:
· Elas vão adequando o preço dos seus produtos ao custo que o plano de saúde aporta para a sua folha de pagamento;
· É uma verdade indiscutível !
· Mas não por isso elas deixam de buscar alternativas de reduzir este custo diretamente junto a empresas prestadoras de serviços, fora da saúde suplementar regulada;
· É uma verdade também cada vez mais indiscutível ... os serviços de saúde que não têm vínculo com operadoras e não estão dando foco neste caminho, vão reduzindo cada vez mais a sua sustentabilidade !

E é fato também que a complexidade da regulação, e a busca por alternativas de conexão direta entre o financiador (a empresa contratante de planos de saúde) e o serviço de saúde, vai “oportunizando” cada vez mais as administradoras de benefícios.
Elas vão “costurando” a integração em cenários que mesclam a saúde suplementar regulada e a não regulada.

E a saúde suplementar não regulada vai expandindo, muito além do que pensa a maioria das pessoas que consideram apenas as clínicas populares, os cartões de descontos e a uberização de pagamentos de serviços de saúde !
A expansão vai fortalecendo um mercado que já de alguns anos é extremamente sólido !
É muito gratificante para mim estar iniciando o ano de 2026 com 4 cursos que “bombaram” em inscrições:
· Ontem, 26/01/2026, tivemos: Sistemas de Financiamento e Contratualização entre Fontes Pagadoras e Serviços de Saúde
· Dia 02/02/2026 teremos: Gestão do Faturamento e da Auditoria de Contas Hospitalares
· Dia 09/02/2026 teremos: Introdução à Gestão de Custos por Procedimento e Precificação de Produtos na Área da Saúde
· E dia 24/02/2026 teremos: Dimensionamento e Construção da Matriz de Custos de Clínicas de Atenção Primária a Saúde e de Terapia ABA.
Mesmo sem que a FFM tivesse feito propaganda para captação de participantes ... divulgamos apenas para as minhas listas de contato ... somados os 4 cursos ... em apenas 1 semana temos até agora quase 500 inscrições de mais de 100 instituições diferentes, de praticamente “todos os cantinhos” do Brasil ... todas as salas terão participantes de 3 fusos horários diferentes !!!!!
E sempre agradeço poder de alguma forma contribuir no auxílio da capacitação de gestores da saúde, porque quanto melhores preparados ... quanto mais atualizados ... estiverem nossos gestores, maior o acesso da população à saúde no Brasil.
Um grande privilégio !
Cursos Profissionalizantes em Gestão da Saúde para gestores da saúde privada e pública www.cpgs.net.br
Conteúdo especializado para gestores da área da saúde privada e pública www.noticia.net.br
Geografia Econômica da Saúde no Brasil, e seminários temáticos www.gesb.net.br
Consultoria especializada para hospitais e operadoras de planos de saúde contato@escepti.com.br
Sobre o autor Enio Jorge Salu
CEO da Escepti Consultoria e Treinamento
Histórico Acadêmico
· Formado em Tecnologia da Informação pela UNESP – Universidade do Estado de São Paulo
· Pós-graduação em Administração de Serviços de Saúde pela USP – Universidade de São Paulo
· Especializações em Administração Hospitalar, Epidemiologia Hospitalar e Economia e Custos em Saúde pela FGV – Fundação Getúlio Vargas
· Professor em Turmas de Pós-graduação na Faculdade Albert Einstein, Fundação Getúlio Vargas, FIA/USP, FUNDACE-FUNPEC/USP, Centro Universitário São Camilo, SENAC, CEEN/PUC-GO e Impacta
· Coordenador Adjunto do Curso de Pós-graduação em Administração Hospitalar da Fundação Unimed
Histórico Profissional
· Pesquisador Associado e Membro do Comitê Assessor do GVSaúde – Centro de Estudos em Planejamento e Gestão de Saúde da EAESP da Fundação Getúlio Vargas
· Membro Efetivo da Federação Brasileira de Administradores Hospitalares
· CIO do Hospital Sírio Libanês, Diretor Comercial e de Saúde Suplementar do InCor/Fundação Zerbini, e Superintendente da Furukawa
· Diretor no Conselho de Administração da ASSESPRO-SP – Associação das Empresas Brasileiras de Tecnologia da Informação
· Membro do Comitê Assessor do CATI (Congresso Anual de Tecnologia da Informação) do Centro de Tecnologia de Informação Aplicada da Fundação Getúlio Vargas
· Associado NCMA – National Contract Management Association
· Associado SBIS – Sociedade Brasileira de Informática em Saúde
· Autor de 12 livros pela Editora Manole, Editora Atheneu / FGV e Edições Próprias
· Gerente de mais de 200 projetos em operadoras de planos de saúde, hospitais, clínicas, centros de diagnósticos, secretarias de saúde e empresas fornecedoras de produtos e serviços para a área da saúde e outros segmentos de mercado