 |
 |
||
Gestão do Faturamento e Auditoria de Contas Hospitalares também com IA
0473 – 24/05/2026
Ref.: Cursos Profissionalizantes em Gestão da Saúde, e Geografia Econômica da Saúde no Brasil
IA é mais uma aliada na identificação de erro, desperdício e fraudes nas contas hospitalares
(*) todos os gráficos e ilustrações são partes integrantes do Estudo Geografia Econômica da Saúde no Brasil e do material didático do Programa Cursos Profissionalizantes em Gestão da Saúde, e das consultorias da Escepti
Sexta-feira tive a oportunidade de dar uma palestra na Hospitalar, para o HCX da Faculdade de Medicina da USP, sobre Gestão do Faturamento e da Auditoria de Contas Hospitalares, um dos novos MBAs do HCx que estão sendo lançados, em que vou ter a honra de contribuir.
O tema se refere a um dos assuntos que me motivaram há mais de 20 anos a abrir minha empresa de consultoria:
· Naquele “longínquo” 2005 eu tinha algumas certezas de assuntos que dariam sustentabilidade para minha empresa de consultoria e, graças a Deus, não estava enganado;
· Uma delas é que dizia ... ainda digo ... e nada dá indício de que vou deixar de dizer ... que a chance de todas as contas hospitalares estarem 100 % certas é 0 ... zero !
· De 99 % delas ... 98 % ... 97 % ... 90 % ... ainda é zero ou tão próximo disso que, arredondando, dá 0 !
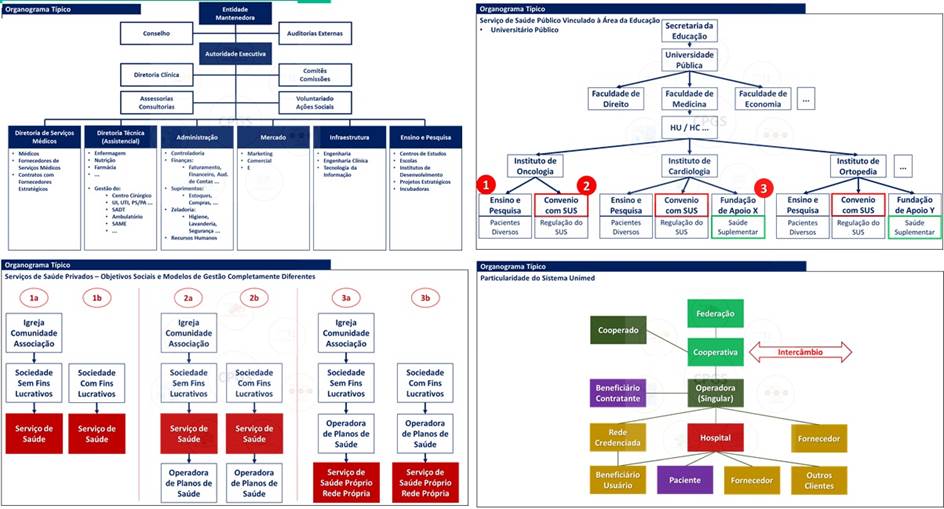
É fácil entender olhando a figura:
· A evolução dos negócios, e uma regulação insana da ANS é sempre bom ressaltar, criaram cenários em que existem “bilhões” de regras para faturar as contas hospitalares;
· A gente fala bilhões e as pessoas pensam que é “figura de linguagem” ... a figura demonstra para quem não tem intimidade com o assunto que não é figura de linguagem: é fato !
· A maior parte de quem atua no financiamento da saúde nem sabe que estas regras de negócio existem “nessa dimensão de volume”;
· Mesmo “grandiosa parte” de faturistas e auditores de contas ... até experientes ... se perdem na formação das contas, no apontamento do que é certo ou errado, porque “nosso cérebro é fantástico”, mas é humano;
· Não é possível carregar nossa memória com 100 % das regras para que o “nosso processador” consiga acessar cada uma delas e associar a todos os tipos de condição ... por mais que tenham alguns faturistas e auditores que declarem que “sabem de tudo” ... isso está longe de ser possível de ser verdade !
O sistema informatizado pode até ter todas as funcionalidades necessárias para parametrizar estas regras:
· Mas uma coisa é ter um sistema que tem todas as fórmulas possíveis e imagináveis que existem disponíveis em uma planilha Excel para fazer qualquer tipo de cálculo ...
· ... outra coisa é inserir todos os parâmetros possíveis na planilha para que ela faça todos controles e cálculos;
· E outra coisa, mais diferente ainda, e “ter gente” com conhecimento adequado para manipular e interpretar o que o sistema faz ... se é que me entende !
Lido com isso há décadas ... desde que abri minha empresa de consultoria:
· Em hospitais e operadoras de planos de saúde ... empresas pequenas, médias, grandes e gigantes ...
· ... com e sem fins lucrativos ... com bons sistemas, sistemas ruins ...
· E, se Deus me deu a oportunidade de aprender alguma coisa nessa vida em relação a isso é que sempre vou ter que continuar aprendendo !
· O mais importante na gestão do faturamento e da auditoria de contas é estar 100 % aberto para identificar e consertar erros que a gente nem desconfia que poderiam existir.
Pessoas que tem cargos que nem existiam há 5 anos, estão trabalhando com regras que foram definidas em normativas e contratos ao longo do tempo, modificando o que estas pessoas aprenderam a 5 anos como sendo “o certo” ... e boa parte disso após esta continua mudança de regras, “passou a ser errado” !
Porque a cada vez que a ANS “dá uma canetada numa RN” ...
... a cada vez que “uma inocente modificação na tabela SIGTAP que parece que não tem influência significativa nas AIHs, BPAs e APACs ...
· ... a cada vez que um contrato ou aditivo é assinado incorporando “um modelo de remuneração diferente” ...
· ... a cada “singela” modificação em uma FPO para “melhorar a relação entre o órgão gestor e o serviço de saúde ...
· ... a cada “coisinha dessas” ... “lá vem” alguma coisa nova para desajustar algum parâmetro que existia antes !
A “inovação” no relacionamento entre fonte pagadora e serviço de saude é constante:
· Os negócios para continuarem a se viabilizar necessitam de ajustes, e vão incorporando “novidades” na relação comercial;
· A novidade sempre vem para “facilitar” ou “viabilizar” a relação comercial ... o “negócio”;
· Mas invariavelmente também vem para “azarar” a vida do faturista e/ou do auditor, que tem que se adaptar a uma coisa nova em um cenário, mantendo o que existia nos cenários que não foram modificados !!
· De repente, uma “coisa” que era errada em um contrato passa a ser certa, mas nos outros contratos que não foram afetados pela novidade, a “coisa” continua sendo errada !!!
Na gestão comercial, do faturamento, da auditoria de contas ... na gestão do ciclo de receitas ... certo ou errado depende do contexto no cenário específico:
· Muitas coisas ... mas muitas coisas mesmo ... quase não se alteram ... milhares delas valem para quase que 100 % dos cenários;
· Mas milhares, em relação a bilhões de regras, estão longe dos 100 %;
· Uns poucos parâmetros que podem ser certos ou errados dependendo do cenário, podem significar o desequilíbrio completo da sustentabilidade financeira de uma relação comercial ... esta é a “azaração” que os faturistas e os auditores estão sujeitos.
Tem gente que acha que o complicado é conta da saúde suplementar ... que conta do SUS “é moleza”:
· “Ledo engano” ... e se este pensamento está na mente de um diretor hospitalar que atende SUS, o risco de “lambança” nas contas é “maior que 100 %”;
· A “inocente” tabela SIGTAP, considerando todos os seus parâmetros envolve 1,6 bilhões de regras.
Não é apenas uma tabela de preços com código, descrição e preço:
· Tem compatibilidades ... diversas ... entre procedimentos, entre procedimento e CID, entre procedimento e CBO, entre procedimento e OPME, entre procedimento e estabelecimento ...
· Tem parâmetros de idade, sexo, quantidade ...
· E tem a compatibilidade entre a FPO e a produção, com a regulação “no meio” para atrapalhar e bem algumas situações, uma vez que no SUS a regulação é que define a produção do serviço e, como qualquer outro tipo de controle, a regulação falha em diversas situações, encaminhando para o serviço coisa que não deveria !
É claro que quanto mais especializado for o hospital ...
· ... quanto menos especialidades médicas e odontológicas ele insere na gama de produtos que entrega ao SUS ...
· ... menor é a quantidade de regras !
· Mas por mais especializado que seja, a quantidade de regras não se resume a dezenas, ou milhares ... “pode contabilizar” sempre algo na ordem de dezenas ou centenas de milhares ... acredite em quem lida com isso há muito tempo !
E conheço ... já tive a oportunidade de trabalhar ... em projetos em dezenas e dezenas de hospitais que fazem “desde cantoplastia” até cirurgia cardiológica no SUS:
· Achar que o sistema de informação “está certinho” é “um errinho” que compromete a sustentabilidade financeira da instituição de “forma inapelável”;
· Em alguns desses projetos, a quantidade de erros sistemáticos em contas “beirava ao absurdo” no início de cada projeto;
· Graças a Deus, na maioria desses projetos, conseguimos modificar bem o cenário !
· Em alguns deles, devo admitir, “a conserva cultural da instituição” não permitiu ... sabe a que me refiro quando cito conserva cultural ? Sabe né !

O que não me deixa deixar de ficar surpreso é o fato das pessoas sempre associarem erros de faturamento e auditoria as glosas, como se elas representassem o montante de erros:
· A Glosa é aquilo que a gente vê, e que sustenta uma estrutura profissional que trata delas ... na verdade, uma parte dessa estrutura se beneficia muito com ela e “não considera jamais exterminar as glosas”, porque o sustento da estrutura é a existência das glosas;
· O erro “mais perigoso” é o invisível ... e que invariavelmente representa perdas muito maiores.
Não é a glosa, que é “visível a olho nu”:
· É o que não se fatura, no caso de hospitais, e portanto não gera glosa, e “a gente não vê”;
· É o que não se audita, no caso de fontes pagadoras (operadoras ou SUS), portanto não gera glosa ... portanto, também, a gente não vê;
· É o que não se audita adequadamente, tanto em hospitais como nas fontes pagadoras, encarecendo a auditoria sem dar eficiência, eficácia e efetividade à auditoria.
Existem várias diferenças entre Faturamento e Gestão do Faturamento ...
· ... e entre Auditoria e Gestão da Auditoria;
· A mais significativa delas é basear a qualidade dos processos de faturamento e de auditoria nas glosas ... o inimigo visível ... como “nas guerras”;
· O maior dano ... as maiores perdas ... no ciclo de receitas e na gestão da sinistralidade está no inimigo invisível ... como “nas guerrilhas” !
Enquanto Faturamento e Auditoria de Contas lutam na guerra, a Gestão do Faturamento e da Auditoria de Contas atuam “contra as guerrilhas”:
· Comemorar que o índice de glosas caiu 1 ponto percentual é bom ... se o índice era de 8 % e caiu para 7 % ... que é um resultado bom de melhoria ... significou a redução de 1 % de perda do faturamento total ... muito bom !
· Mas se a gestão do faturamento e da auditoria aumentaram o ticket médio das contas em 5 % ... que é um resultado “nada anormal” quando se atua em gestão ... significou que a receita aumentou 5 % ... maravilhoso quando comparado ao esforço para reduzir 1 % nas glosas, não é verdade ?

Pude citar na palestra da hospitalar 7, das dezenas de projetos de gestão do faturamento e de auditoria de contas que tive a oportunidade de inserir na minha coleção de recordações profissionais:
· Aumentando o ticket médio ...
· ... reduzindo o tempo de fechamento das contas ...
· Com resultados significativos para a melhoria do ciclo de receitas de hospitais públicos e privados ... no SUS e na saúde suplementar !
É incrível que ainda hoje existam hospitais em que o faturista e o auditor trabalham “como como Fidípides” para entregar o faturamento “de Maratona até Atenas” e são consagrados “após morrerem” pelo esforço por terem virado noites para não perderem o prazo ! ... as vezes, ganhando hora extra ou “engordando o banco de horas” é bom sempre lembrar !!
O mundo mudou ... hoje dá pra ir de carro de Maratona para Atenas ... não precisamos “sacrificar a vida de nenhum Fidípides” para que o faturamento e a auditoria esteja “just in time” !
Da mesma forma que os meios de transporte evoluíram desde 490 ac para ir de Maratona para Atenas ...
· ... a gestão do faturamento e da auditoria de contas evoluiu com kits, checklists, processos, sistemas ... e IA;
· Basear a realização da receita ... a redução das perdas ... na individualidade do faturista e do auditor é enaltecer “os muitos Fidípides” – não é adequado em um mundo profissionalizado que o assunto seja atribuído a heróis ... que, “vamos combinar” invariavelmente acabam morrendo no final da história !
Gestão do Faturamento e da Auditoria de Contas são temas que também, como faço todos os anos pela minha empresa, ofereço em alguns cursos gratuitos, sempre no sentido de auxiliar instituições que têm pouco recurso para investir na capacitação de gestores:
· No dia 18/5 promovemos uma turma de Gestão do Faturamento SUS para gestores de hospitais públicos envolvidos nos processos de gestão de FPOs, Faturamento e Auditoria de Contas ... inscrições encerradas quase instantaneamente após a divulgação apenas em um post no Linkedin;
· E no dia 8/6 temos uma turma de Gestão do Faturamento e de Auditoria de Contas na Saúde Suplementar para gestores que atuam em Santas Casas e outros tipos de entidades beneficentes similares como Beneficências Portuguesas, Hospitais Evangélicos ... também já lotada, com “inscrições vazando pelo ladrão” quase instantaneamente !
A intenção, é claro, é desenvolver os profissionais envolvidos no ciclo de receitas desses hospitais, porque recursos na área da saúde são cada vez mais escassos, e temos obrigação de não deixar que estas instituições “deixem escapar pelo ralo” o dinheiro que devem receber pelos serviços prestados e que não é adequadamente faturado:
· Especialmente nessas instituições (Santas Casas e similares), este dinheiro que se perde faz falta ... e faz muita falta ... para dar acesso a população aos recursos da saúde pública;
· Afinal, estas instituições, quando adequadamente geridas, captam dinheiro na área privada prioritariamente para atender pacientes do SUS ... acabam viabilizando e/ou melhorando o acesso da população ao SUS, razão pela qual me motivo a fazer isso há anos ... com muito prazer ! Tendo isso como obrigação para retribuir a oportunidade que Deus me deu de aprender o que pude aos que têm menor chance de também aprender !
Não com foco em ensinar como correr uma maratona ... isso já tem muita gente que faz, desde a época da “Grécia Antiga” ... mas com foco em saber aproveitar o melhor que o carro que a instituição tem para percorrer os 42 km entre “a Planície de Maratona até a Cidade de Atenas” !
O que a gente fazia antes para preparar o carro para a corrida, com kits, checklists, melhoria de processos ...
· ... hoje podemos fazer com muito mais assertividade e rapidez utilizando a IA;
· A gente demorava “um século” para desenvolver um kit de faturamento antes, tendo que envolver “um milhão” de profissionais assistenciais que estão mais preocupados ... graças a Deus que estão ... em cuidar do paciente do que melhorar o ticket médio da AIH;
· Com a IA a gente transforma “este um século” em “um dia”;
· Demorávamos “um século” para identificar os gaps do faturamento de contas dos procedimentos mais frequentes ... para faturar melhor e/ou auditar melhor ... com IA: “século vira dia” !
E assim, ao invés de “ir correndo” os 42 km “a gente vai de taxi” ... mesmo quando o nosso conhecimento de IA ainda seja insipiente (o meu é ... e muito), “dá pra ir, pelo menos, de ônibus” !
Ter uma estrutura ... ter procedimentos fora da rotina operacional de faturar e auditar as contas, com “o olhar” da gestão das diretrizes, dos critérios, da forma como faturamos e auditamos as contas: isso é gestão do faturamento e da auditoria de contas que, apartada da rotina operacional estressante traz resultados significativos para preservação da receita.
Fiquei muito contente com o evento do HCx, porque todas as palestras que sucederam a minha, que encerrou a tarde, dialogaram umas com as outras, tratando de assuntos bem diferentes:
· A da Professora Maria Alice Passos Mendes que chamou a atenção da necessidade de estarmos sempre nos atualizando, aprendendo, e a IA está aí para mostrar as oportunidades e os riscos em relação a isso ... IA na gestão do faturamento e da auditoria de contas atualmente “é o que está mais em pauta”;
· E a do Professor Doutor Haino Burmester, um dos meus mestres, que abordou a dinâmica da regulação, pactuação e repactuação no SUS para que ele consiga entregar o máximo para a população em meio aos recursos escassos que existem, e a do Professor Doutor Everson Luiz de Almeida Artifon, que abordou a necessidade de existirem estruturas profissionalizadas para captar recursos em emendas parlamentares ...
· ... se os recursos são escassos, tanto na saúde pública como na privada, para sustentar financeiramente a saúde, é “mais que pecado, é um grande sacrilégio” desperdiçar receitas que deveriam ser realizadas e não são por erros de faturamento e de auditoria de contas ...
· ... também é sacrilégio gastar recursos com auditoria desnecessariamente – sendo auditoria um recurso caro e insuficiente para auditarmos tudo que gostaríamos, é claro que devemos empenhar naquilo que é mais crítico, tanto na fonte pagadora como no serviço de saúde, não é verdade ?
“Todo dinheiro” que é desperdiçado na saúde afeta principalmente a população ... seja beneficiário do SUS ou de plano de saúde, ou pessoa ou empresa que financia diretamente ... este dinheiro que faz falta de uma forma ou de outra sempre acaba reduzindo o acesso das pessoas à saúde.
Nós gestores na área da saúde, que existimos principalmente para facilitar o acesso à saúde, temos mais que obrigação em evitar isso, e gestão do faturamento e da auditoria de contas “habita o cerne da questão” !
Fala sério: qual é o outro negócio que voce conhece que tem “esta gama” de variáveis para poder faturar as contas e se certificar que elas estão certas ???
Necessitando de assessoria especializada em Gestão do Faturamento e Gestão de Auditoria de Contas, consultar http://www.escepti.com.br/Ass/FAH/ ou contato@escepti.com.br
Sobre o autor Enio Jorge Salu
CEO da Escepti Consultoria e Treinamento
Histórico Acadêmico
· Formado em Tecnologia da Informação pela UNESP – Universidade do Estado de São Paulo
· Pós-graduação em Administração de Serviços de Saúde pela USP – Universidade de São Paulo
· Especializações em Administração Hospitalar, Epidemiologia Hospitalar e Economia e Custos em Saúde pela FGV – Fundação Getúlio Vargas
· Professor em Turmas de Pós-graduação na Faculdade Albert Einstein, Fundação Getúlio Vargas, FIA/USP, FUNDACE-FUNPEC/USP, Centro Universitário São Camilo, SENAC, CEEN/PUC-GO e Impacta
· Coordenador Adjunto do Curso de Pós-graduação em Administração Hospitalar da Fundação Unimed e do MBA de Gestão do Faturamento e Auditoria de Contas do HCx da Faculdade de Medicina da USP
Histórico Profissional
· Pesquisador Associado e Membro do Comitê Assessor do GVSaúde – Centro de Estudos em Planejamento e Gestão de Saúde da EAESP da Fundação Getúlio Vargas
· Membro Efetivo da Federação Brasileira de Administradores Hospitalares
· CIO do Hospital Sírio Libanês, Diretor Comercial e de Saúde Suplementar do InCor / Fundação Zerbini, Gestor da Saúde Suplementar da Fundação Faculdade de Medicina / Complexo HCFMUSP, e Superintendente da Furukawa
· Diretor no Conselho de Administração da ASSESPRO-SP – Associação das Empresas Brasileiras de Tecnologia da Informação
· Membro do Comitê Assessor do CATI (Congresso Anual de Tecnologia da Informação) do Centro de Tecnologia de Informação Aplicada da Fundação Getúlio Vargas
· Associado NCMA – National Contract Management Association
· Associado SBIS – Sociedade Brasileira de Informática em Saúde
· Autor de 12 livros pela Editora Manole, Editora Atheneu / FGV e Edições Próprias
· Gerente de mais de 200 projetos em operadoras de planos de saúde, hospitais, clínicas, centros de diagnósticos, secretarias de saúde e empresas fornecedoras de produtos e serviços para a área da saúde e outros segmentos de mercado