 |
 |
||
Operadoras de Saúde que mais Expandiram em Volume de Beneficiários
0494 – 27/08/2026
Ref.: Consultoria Especializada, Cursos Profissionalizantes em Gestão da Saúde, e Geografia Econômica da Saúde no Brasil
Entendendo oportunidades e limitações da expansão do Market Share de cada tipo de operadora
(*) todos os gráficos e ilustrações são partes integrantes do Estudo Geografia Econômica da Saúde no Brasil e do material didático do Programa Cursos Profissionalizantes em Gestão da Saúde, e das consultorias da Escepti
É comum depararmos rankings de operadoras que mais crescem misturando operadoras que não têm nada a ver umas com as outras, como se elas estivessem todas partilhando um mesmo mercado, como se tivessem o mesmo objetivo social ... uma “lambança marketeira” que não faz sentido.
A saúde suplementar regulada pela ANS não é um mercado único para todas as operadoras que lá possuem registro ... nem mesmo as regras de regulação da ANS são as mesmas para todas elas !
Podemos criar rankings separando os tipos de operadoras, ou modalidades “no idioma da ANS”, e mesmo assim é importante comentar dentro de cada “pedaço” que elas representam na saúde suplementar regulada, as características que permitem entender porque uma pode expandir e outra não ... inclusive porque uma pode “querer expandir” e outra não !
Vale a pena começar com o ranking das seguradoras:
· Neste texto vamos descrever o ranking mas 20 maiores de cada tipo ... o ranking completo pode ser consultado na página Geografia Econômica da Saúde no Brasil – www.gesb.net.br – de acesso livre e gratuito: não é necessário login e senha, e não existe “contagem” de visitas, não existe “captura da identidade” de quem visitou, ou captura de outras informações para “xeretar” a vida dos visitantes !
Mas no caso das seguradoras não existem 20 maiores, porque existem apenas “uma meia dúzia” ... os rankings das seguradoras são os rankings amplos.
Para todos os tipos construímos 2 rankings:
· As que mais cresceram entre 2019 e 2025 ... ou seja ... entre o pré e o pós pandemia;
· E as que mais crescerem entre 2024 e 2025 ... ou seja ... as que estão mais recentemente em maior processo de evolução do “market share”;
· Em todos os rankings consideramos apenas as que tiveram mais de 1.000 beneficiários tanto em 2025, como no ano base de comparação (2019 ou 2024) ... porque, para esta análise, as operadoras que não existiam antes e/ou as que iniciaram sua operação no ano base dá a impressão de um crescimento percentual estratosférico, quando na verdade é uma expansão relacionada a outros fatores, geralmente transferências de carteiras, fusões etc.
Nestes rankings das seguradoras observamos:
· Que uma delas “lidera” os dois rankings de evolução, mesmo não sendo a maior ... mas é a que proporcionalmente mais vem expandindo no curto e longo prazo;
· Que uma delas reduziu no longo prazo, mas está retomando o processo de expansão no curto prazo;
· E que uma delas não existia em 2019, já está consolidada no mercado e com um crescimento significativo entre 2024 e 2025, demostrando “musculatura” em um grupo “restritíssimo” grupo de gigantes !
É importante citar que este ranking considera beneficiários de planos de assistência médica e odontológica (AMO):
· Uma das seguradoras que está entre mas que mais cresceram nos 2 rankings, expandiu mais em beneficiários de assistência odontológica do que em beneficiários de assistência médica;
· Uma dessas seguradoras não cresce, porque não quer crescer ... ela apenas mantém a operação para os beneficiários remanescentes da época em que atuava no mercado realmente;
· E que essas operadoras competem integralmente com as medicinas de grupo, mas nesse requisito, de quantidade de beneficiários, a competição com as cooperativas médicas deve ser analisada com parcimônia, porque cooperativas médicas tem “quase zero” de beneficiários de planos odontológicos.
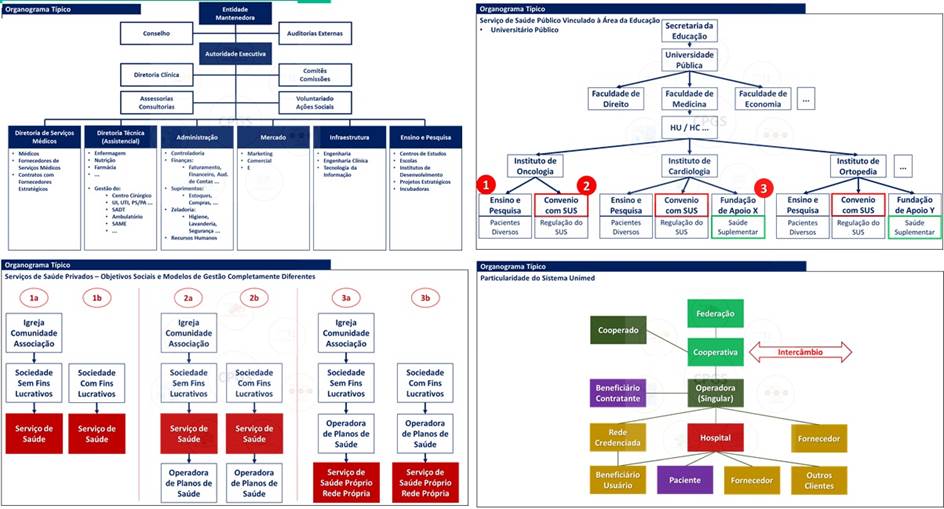
Importante iniciar citando que é um ranking que tem beneficiários de assistência médica e odontológica.
Os rankings das Medicinas de Grupo é o que chamamos de “guerra aberta”:
· É o mercado “mais selvagem”, porque praticamente não existem restrições de “reserva de mercado” e nem de característica de produtos ... elas buscam captar clientes das outras mesmo quando seu produto não tem absolutamente nada a ver com a que está na mira;
· As regionais concorrendo com as regionais da sua região, e com as de atuação nacional, e vice-versa.
É importante notar que nós temos seguradoras que atuam no mercado das medicinas de grupo “travestidas” de medicinas de grupo:
· Podemos ver algumas delas bem-posicionadas no ranking;
· Elas fazem isso para aproveitar as regras da regulação da ANS que são mais favoráveis para medicinas de grupo do que para seguradoras em determinados cenários;
· Se vale a pena captar o cliente na seguradora, entra a seguradora do grupo, senão entra a medicina de grupo do grupo !
A operadora que proporcionalmente mais expandiu no longo e curto prazos, distante de estar entre as gigantes do segmento, praticamente não existia em 2019, e cresce significativamente ano a ano:
· Particularmente, quando estava atuando no projeto de reposicionamento da saúde suplementar de um grande hospital, pude ver na prática como eles são “agressivos” na expansão e no relacionamento exemplar com seus credenciados;
· Aliás, sem falsa modéstia, e com muito orgulho, fomos o primeiro grande hospital a formalizar o credenciamento com ela, e priorizamos a contratação com eles ao observar justamente a velocidade de expansão de beneficiários !
Observar estes rankings, não como um “apostador em bets” ...
· ... mas como profissional que observa os clientes que um hospital deve dar foco ...
· ... que uma indústria de insumos deve dar foco ...
· ... que uma empresa prestadora de serviços na área da saúde deve dar foco ...
· ... é o que diferencia uma área comercial realmente eficiente de uma área comercial “deixa a vida me levar” de estilo Zeca Pagodinho;
Uma área comercial de serviço de saúde, especialmente hospitalar, que não fica somente “nas mãos de Deus”, deve observar a evolução de beneficiários de operadoras na sua rotina:
· As novas operadoras credenciadas pela ANS;
· E principalmente a evolução dos beneficiários de todos os tipos de operadoras;
· Se a gente não faz a nossa parte, “as melhores mãos que existem” não são suficientes para captar clientes, se é que me entende !
· O orgulho nesse projeto foi de ter formalizado contrato com todas as novas que eram interessantes, observando isso !!
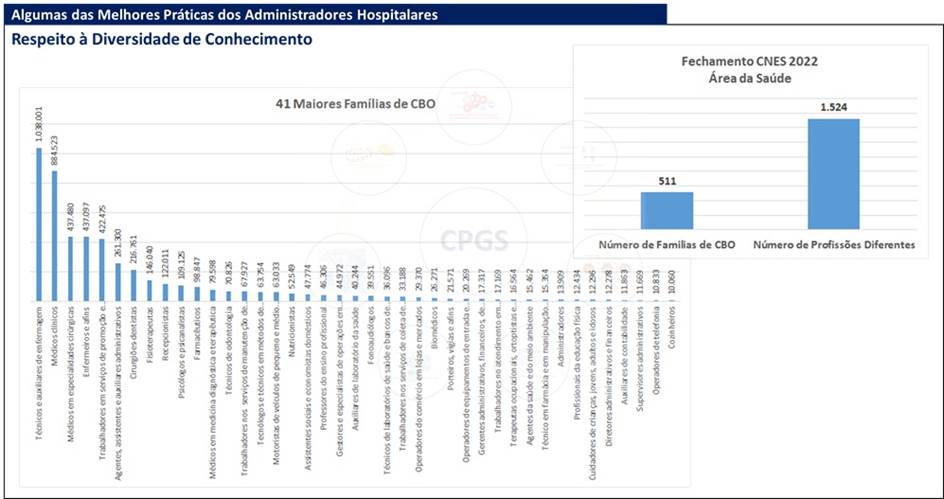
Diferente das Seguradoras e das Medicinas de Grupo, apesar das três modalidades serem de operadoras com fins lucrativos:
· As Cooperativas médicas têm “regras internas de regionalismo” dentro do Sistema Unimed, que impedem uma cooperativa de competir com as demais;
· Elas competem com as seguradoras e com as medicinas de grupo, mas não competem entre elas.
Em um cenário de regionalismo, é fácil entender que o crescimento de uma operadora limitada por uma região de menor população e menor crescimento populacional tenha menor potencial das que atuam em regiões metropolitanas, por exemplo:
· A evolução do market share de uma cooperativa regional está mais na capacidade que ela tem de “roubar” beneficiários das medicinas de grupo e seguradoras ... quando existem !
· A evolução populacional do Brasil, como sabemos, é baixa ... e cada vez menor ... e principalmente cada vez menor nas pequenas cidades que não “circundam” grandes regiões metropolitanas;
· Uma ou outra região expande um pouco mais, e várias regiões, diga-se de passagem, experimentam até significativas quedas populacionais !
E é importante lembrar que cooperativas médicas quase não atuam no segmento de plano odontológico:
· São raras as que atuam no mercado de planos odontológicos;
· E justamente o mercado de planos odontológicos é o mercado da saúde suplementar que mais cresce em volume de beneficiários;
· O volume de beneficiários de planos de assistência médica cresce muito pouco, então ao compararmos a evolução % de crescimento das Unimeds com as Medicinas de Grupo, os percentuais das Unimeds são evidentemente menores, porque as Medicinas de Grupo expandem proporcionalmente mais beneficiários de odontologia do que de medicina.
Seria um pecado misturar cooperativas, médicas ou odontológicas, em rankings com seguradoras e medicinas de grupo !
Começando “a falar” sobra as operadoras de assistência médica sem fins lucrativos, temos as autogestões.
Para a maioria absoluta delas crescer em volume de beneficiários não está na agenda:
· As que são de mantenedoras do tipo indústria, por exemplo ... se prestam prioritariamente a fornecer assistência médica aos seus funcionários;
· E a necessidade de funcionários nas empresas é cada vez menor ... nossa época é de aumento de empresas com pequeno número de funcionários e de enxugamento de postos de trabalho em grandes empresas;
· Nesses clientes, inclusive, assistência médica tem sido um benefício aos funcionários cada vez mais questionados, porque pesam muito no custo da empresa, que cada vez menos consegue repassar esse custo no preço do seu produto para poder financiar o benefício.
Mesmo assim vemos operadoras de mantenedoras do tipo indústria com crescimento significativo:
· Em boa parte dos casos o que cresceu foi o volume de beneficiários de planos odontológicos;
· O volume de beneficiários de planos de medicina raramente cresce significativamente;
· Mesmo assim tivemos entre o pré e o pós pandemia algumas com grande expansão, tanto porque a empresa expandiu, como expandiu também sua política de benefícios aos colaboradores !
Vale a pena observar que mudanças na regulação da ANS para autogestões permitiram a expansão de algumas que não se vinculam a uma mantenedora específica:
· É o caso da GEAP, por exemplo, que em apenas um ano cresceu mais de 15 % em volume de beneficiários;
· E de operadoras que passaram a ter maior viabilidade de operação, especialmente em relação ao que se refere às garantias regulamentares obrigatórias.
A outra modalidade “sem fins lucrativos” é a das filantropias.
Crescer em volume de beneficiários para boa parte delas é inviável.
As que são de mantenedora do tipo Santa Casa, por exemplo:
· Se prestam prioritariamente a operacionalizar plano para aquela população que existe “nas cercanias” da Santa Casa, tendo aquela Santa Casa como referência;
· É complicado para elas credenciar outros serviços de saúde que realizam procedimentos de média e alta complexidade competindo com a própria Santa Casa na atuação na saúde suplementar;
· E isso naturalmente é um fator desmotivador para quem paga por um plano de saúde.
Mas não é somente isso.
Profissionalmente já tive a oportunidade de prestar consultoria para uma em que nosso objetivo estava longe de expandir a quantidade de beneficiários:
· Há muito tempo ela “gira” em torno de 100 mil beneficiários, e a região não permite crescer muito mais que isso;
· Então entre ter um pouco menos de 100 mil, e ultrapassar esta marca, é melhor ficar com menos de 100 mil, porque a regulação para operadoras acima de 100 mil traz algumas exigências que oneram significativamente os custos, e aumentam a complexidade da gestão como um todo;
· O nosso objetivo no projeto foi definir diretrizes e governança para “controlar” a carteira de modo que o volume fique sempre abaixo de 100 mil, qualificando a clientela;
· Ações para substituir os beneficiários de planos de menor valor agregado por beneficiários de planos de maior valor agregado, e assim, oferecer melhor assistência aos beneficiários e melhor rentabilidade ao plano !
E ainda tem muita gente que acha que todas as operadoras filantrópicas não crescem de tamanho por incompetência ... fala sério !

Iniciando as que comercializam exclusivamente planos odontológicos temos as Odontologias de Grupo.
Similares às medicinas de grupo, disputam o mercado geral com todas as outras, exceto as cooperativas médicas:
· É interessante notar que, apesar das operadoras de planos de assistência médica estarem cada vez mais dominando o mercado de odontologia, ainda tem muito mercado para elas;
· Temos um grande número de operadoras com crescimento extraordinário de volume de beneficiários tanto no período pré e pós pandemia, de longo prazo, como entre 2024 e 2025, no curto prazo.
Como o mercado geral de odontologia ainda está em pleno crescimento, a tendência é que esses rankings continuem apresentando “crescimentos significativos de operadoras” ainda por uns bons anos !

Finalizando com as cooperativas odontológicas que ...
· ... além de terem como competidoras todas as outras, exceto as cooperativas médicas;
· Além de terem as medicinas de grupo e seguradoras investindo fortemente para dominar o mercado das operadoras exclusivamente odontológicas;
· Ainda têm a limitação regional ... que impedem de competir umas com as outras ... ditadas pelas regras de regionalização das cooperativas.
E mesmo assim, temos operadoras com crescimento extraordinário:
· Tanto no período pré e pós pandemia, onde a vigésima desse ranking teve crescimento acima de 45 %;
· Como no período de um ano, onde a vigésima do ranking teve crescimento de 7 %;
· São resultados fantásticos de evolução de market share, se considerarmos “todas essas dificuldades” impostas pelo mercado para elas !
Acredito que aqui dá para reforçar o dito no início do texto do quanto é injusto construir rankings de evolução de beneficiários ... de crescimento de operadoras misturando todas elas, não é verdade ?
Misturá-las em um único “ranking marketeiro” é como construir um ranking das maiores frutas que existem, misturando melancia, abacaxi, banana e laranja !
Necessitando informações ou estudos macroeconômicos sobre o mercado da saúde suplementar consulte a página Geografia Econômica da Saúde no Brasil www.gesb.net.br , ou contato@escepti.com.br
Necessitando capacitação no tema, consulte cursos da página www.cpgs.net.br , ou contato@escepti.com.br
Necessitando de assessoria especializada em
· Planejamento Estratégico para Empresas na Área da Saúde, incluindo estudos macroeconômicos, análise de enquadramento e reposicionamento da instituição no mercado, consulte a página www.escepti.com.br/Ass/PLA , ou contato@escepti.com.br
· Gestão de Rentabilidade e de Custos de Unidades de Negócios, consulte a página www.escepti.com.br/Ass/RUN , ou contato@escepti.com.br
Sobre o autor Enio Jorge Salu
CEO da Escepti Consultoria e Treinamento
Histórico Acadêmico
· Formado em Tecnologia da Informação pela UNESP – Universidade do Estado de São Paulo
· Pós-graduação em Administração de Serviços de Saúde pela USP – Universidade de São Paulo
· Especializações em Administração Hospitalar, Epidemiologia Hospitalar e Economia e Custos em Saúde pela FGV – Fundação Getúlio Vargas
· Professor em Turmas de Pós-graduação na Faculdade Albert Einstein, Fundação Getúlio Vargas, HCX da Faculdade de Medicina da USP, FIA/USP, FUNDACE-FUNPEC/USP, Centro Universitário São Camilo, SENAC, CEEN/PUC-GO e Impacta
Histórico Profissional
· CIO do Hospital Sírio Libanês, Diretor Comercial e de Saúde Suplementar do InCor / Fundação Zerbini, Gestor da Saúde Suplementar da Fundação Faculdade de Medicina / Complexo HCFMUSP, e Superintendente da Furukawa Industrial
· Pesquisador Associado e Membro do Comitê Assessor do GVSaúde – Centro de Estudos em Planejamento e Gestão de Saúde da EAESP da Fundação Getúlio Vargas
· Membro Efetivo da Federação Brasileira de Administradores Hospitalares
· Diretor no Conselho de Administração da ASSESPRO-SP – Associação das Empresas Brasileiras de Tecnologia da Informação
· Membro do Comitê Assessor do CATI (Congresso Anual de Tecnologia da Informação) do Centro de Tecnologia de Informação Aplicada da Fundação Getúlio Vargas
· Associado NCMA – National Contract Management Association
· Associado SBIS – Sociedade Brasileira de Informática em Saúde
· Autor dos livros Administração Hospitalar no Brasil – Editora Manole, Gestão Comercial Hospitalar – Editora Atheneu / FGV, Gestão do Faturamento e Auditoria de Contas Hospitalares – Editora Atheneu / Fundação Getúlio Vargas, e mais 9 livros de gestão em saúde de edição própria disponíveis para download em páginas da Internet
· Gerente de mais de 200 projetos em operadoras de planos de saúde, hospitais, clínicas, centros de diagnósticos, secretarias de saúde e empresas fornecedoras de produtos e serviços para a área da saúde e outros segmentos de mercado